Jak sfinansować inwestycję mieszkaniową: kredyt deweloperski, wkład własny, przedsprzedaż, rachunek powierniczy?
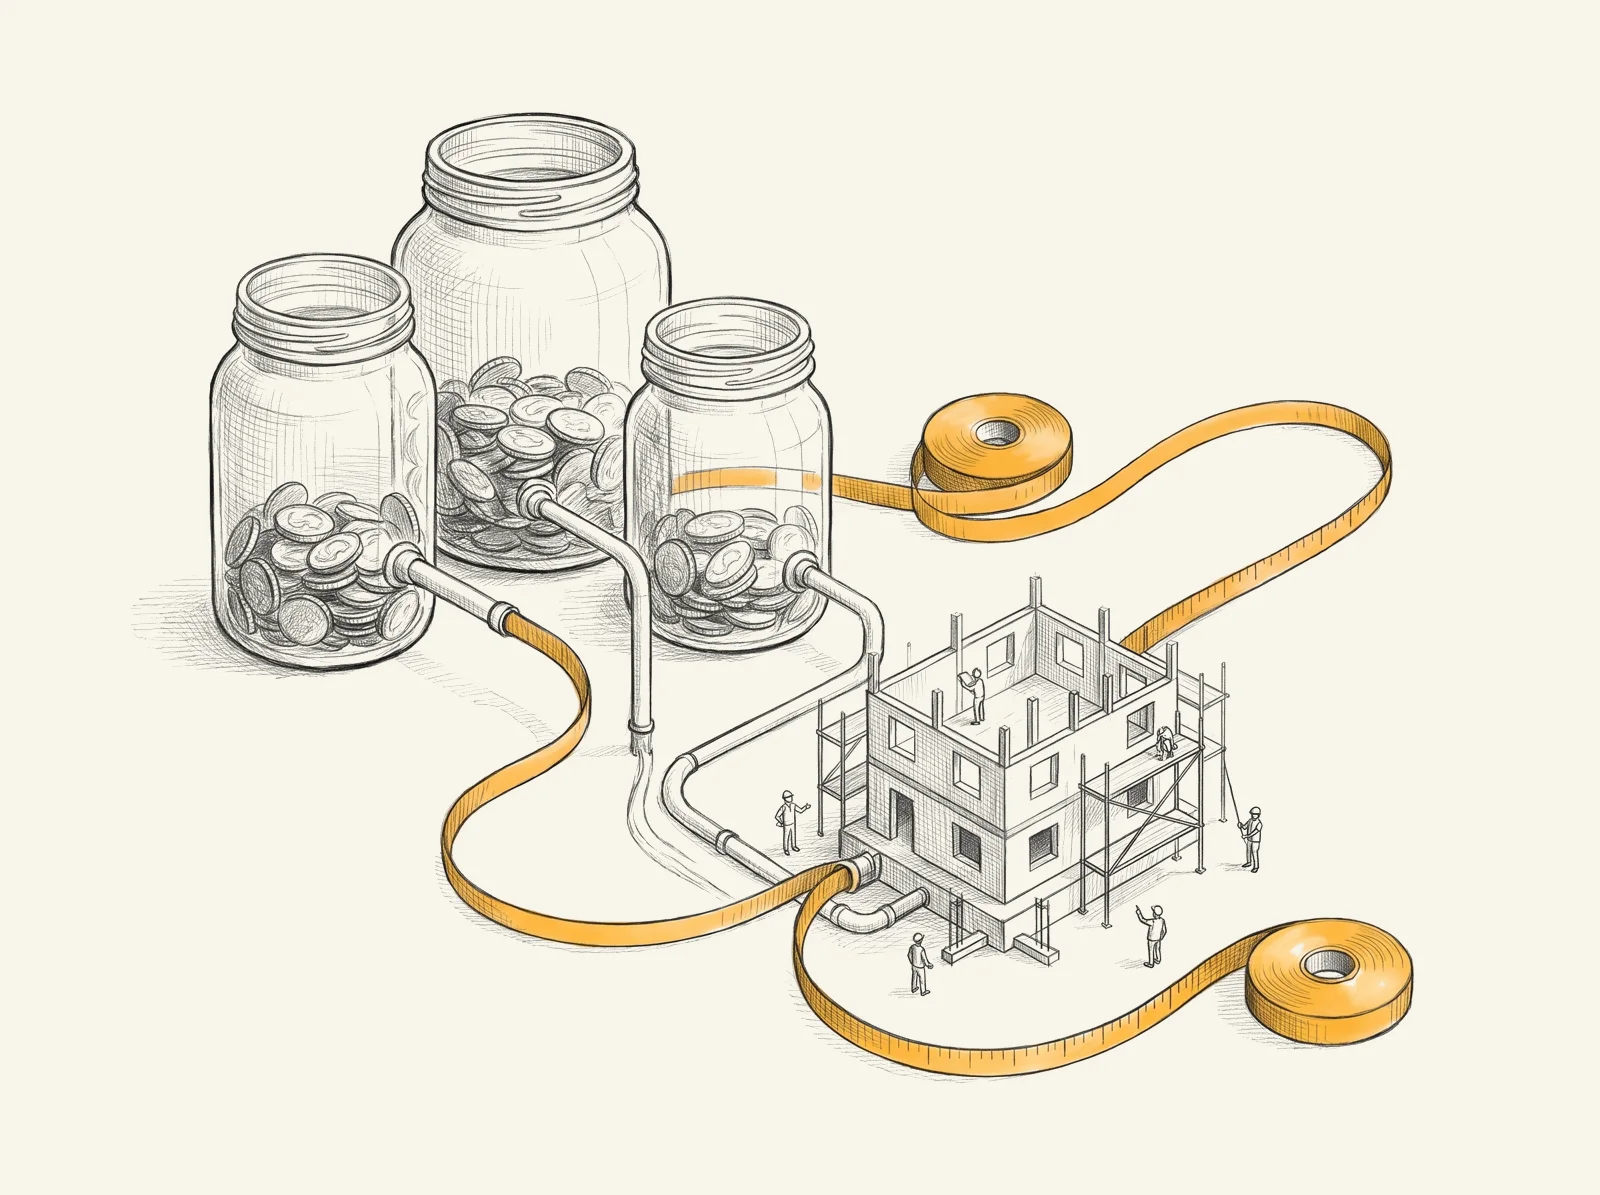
Kolejność źródeł finansowania
Inwestycję finansujesz warstwami, a każda warstwa wchodzi na innym etapie i ma inny koszt.
| Etap | Typowe źródło | Dlaczego tak |
|---|---|---|
| Zakup działki i przygotowanie | wkład własny (kapitał spółki, pożyczki wspólników) | przed pozwoleniem ryzyko jest największe i trudno o finansowanie zewnętrzne |
| Projekt, pozwolenia, warunki przyłączenia | wkład własny | koszty miękkie ponosisz, zanim bank oceni projekt |
| Budowa | kredyt deweloperski i wpłaty nabywców z otwartego rachunku | bank finansuje część kosztów, nabywcy płacą po zakończeniu etapów |
| Końcówka budowy i odbiór | wpłaty nabywców, spłata kredytu | wpływy ze sprzedaży spłacają dług |
Bank patrzy na tę strukturę jako na całość: ile pieniędzy wnosisz, ile chcesz pożyczyć i ile wpłacą nabywcy - i kiedy.
Wkład własny - grunt i koszty miękkie
Wkład własny pokrywa zwykle wszystko, co dzieje się przed pozwoleniem na budowę: zakup gruntu, badania, projekt, decyzje i warunki przyłączenia. Dlatego cena gruntu ma tak duże znaczenie dla finansowania - zawyżona cena zjada kapitał, który mógłby pracować jako wkład w budowę. Ile możesz za grunt zapłacić, żeby inwestycja się spinała, liczysz metodą rezydualną: Ile deweloper może zapłacić za działkę. Strukturę kosztów miękkich omawiamy w artykule Koszty miękkie i badania geotechniczne.
Kredyt deweloperski
Kredyt deweloperski finansuje część kosztów budowy i jest spłacany z wpływów ze sprzedaży. Bank ocenia przede wszystkim:
- rachunek opłacalności - przychód z cen w okolicy, koszty, marżę,
- stan formalny - pozwolenie na budowę, prawo do gruntu, warunki przyłączenia,
- wkład własny i doświadczenie dewelopera,
- popyt - zwykle wymaga określonego poziomu przedsprzedaży przed uruchomieniem kolejnych transz.
Konkretne progi wkładu własnego i przedsprzedaży określa polityka kredytowa danego banku, dlatego nie podajemy tu jednej liczby - porównaj oferty co najmniej dwóch banków. Mocnym argumentem w rozmowie są dane: ceny i tempo sprzedaży konkurencji z cenników oraz popyt kupujących w okolicy.
Wpłaty nabywców - otwarty rachunek powierniczy
Wpłaty nabywców finansują budowę tylko przy otwartym mieszkaniowym rachunku powierniczym. Deweloper, który rozpoczyna sprzedaż, musi zawrzeć umowę otwartego albo zamkniętego rachunku dla przedsięwzięcia (art. 7 ustawy deweloperskiej). Zasady wyglądają tak:
- nabywca wpłaca po zakończeniu kolejnych etapów z harmonogramu (art. 8),
- bank wypłaca deweloperowi środki nie wcześniej niż po 30 dniach od zawarcia umowy deweloperskiej i po stwierdzeniu zakończenia etapu - w wysokości odpowiadającej procentowi kosztów tego etapu (art. 16),
- przed każdą wypłatą bank kontroluje zakończenie etapu, ma wgląd do rachunków bankowych dewelopera i dokumentacji przedsięwzięcia, a koszty kontroli ponosi deweloper (art. 17),
- deweloper może przeznaczyć wypłacone środki na finansowanie lub refinansowanie przedsięwzięcia, dla którego prowadzony jest rachunek (art. 13).
Przy zamkniętym rachunku bank wypłaca pieniądze jednorazowo, po przeniesieniu własności na nabywcę (art. 15). Budowę musisz wtedy w całości sfinansować kapitałem i kredytem, za to składka na Deweloperski Fundusz Gwarancyjny jest niższa.
Przykład: jak etapy przekładają się na wypłaty
Wypłata z otwartego rachunku to iloczyn procentu kosztów etapu z harmonogramu i ceny lokalu (art. 16). Przykład liczbowy dla jednego mieszkania za 700 000 zł i harmonogramu z czterema etapami (podział etapów jest przykładowy - ustalasz go w umowie z bankiem):
| Etap | Udział w kosztach | Wypłata po kontroli banku |
|---|---|---|
| Stan zerowy | 20% | 140 000 zł |
| Stan surowy | 30% | 210 000 zł |
| Instalacje i przegrody | 25% | 175 000 zł |
| Wykończenie i odbiór | 25% | 175 000 zł |
Mieszkanie sprzedane po zakończeniu stanu surowego może przynieść wypłatę za dwa zakończone etapy, ale nie wcześniej niż po 30 dniach od zawarcia umowy deweloperskiej, po wpłacie nabywcy i po kontroli banku. Mieszkanie sprzedane przed startem budowy finansuje kolejne etapy dopiero w miarę ich zakończenia. Dlatego tempo przedsprzedaży w pierwszych miesiącach decyduje, ile kredytu naprawdę wykorzystasz.
Koszty po stronie finansowania
Do budżetu inwestycji dolicz koszty, które wynikają z samego modelu finansowania:
| Koszt | Podstawa |
|---|---|
| Składka na DFG | 0,45% każdej wpłaty przy otwartym rachunku, 0,1% przy zamkniętym - szczegóły |
| Prowadzenie rachunku powierniczego | obciąża dewelopera, nie może pomniejszać wpłat nabywcy (art. 14) |
| Kontrola etapów przez bank | koszt dewelopera (art. 17) |
| Odsetki i prowizje kredytu | oferta banku |
Przy otwartym rachunku najważniejsze jest dopasowanie harmonogramu etapów do przepływów: zbyt długie etapy oznaczają długie okresy, w których budowę finansujesz bez wpłat nabywców.
Co przygotować przed rozmową z bankiem
- Rachunek opłacalności z założeniami i źródłem każdej liczby.
- Analizę konkurencji: ceny, historia cenników, tempo sprzedaży w okolicy.
- Strukturę mieszkań uzasadnioną popytem - Jak dobrać strukturę mieszkań.
- Harmonogram etapów z procentem kosztów każdego etapu.
- Stan formalny: plan albo warunki zabudowy, pozwolenie, warunki przyłączenia.
To nie jest porada prawna ani finansowa. Wybór rachunku powierniczego i struktury finansowania przy konkretnej inwestycji warto skonsultować z prawnikiem i doradcą finansowym.
Jak pomaga Audit Developer
Raport z audytu działki zawiera marżę, cenę, jaką możesz dać za grunt, liczbę mieszkań oraz ceny i tempo sprzedaży w okolicy. Zapisujesz go do PDF i wracasz do niego w negocjacjach ze sprzedającym albo w rozmowie z bankiem.
Ten tekst ma charakter informacyjny. Stan na 20.11.2026.
Źródła
- Ustawa z 20 maja 2021 r. o ochronie praw nabywcy lokalu mieszkalnego lub domu jednorodzinnego oraz Deweloperskim Funduszu Gwarancyjnym, tekst jednolity Dz.U. 2026 poz. 880 (art. 5-17)
- Audit Developer - Ile kosztuje dewelopera składka na Deweloperski Fundusz Gwarancyjny
- Audit Developer - Ile deweloper może zapłacić za działkę (metoda rezydualna)
- Audit Developer - Audyt działki (raport do negocjacji i rozmowy z bankiem)
Pytania do
tego tematu.
Najczęstsze pytania deweloperów o ten temat.
Czy wpłaty nabywców mogą finansować budowę?+
Tak, jeśli korzystasz z otwartego mieszkaniowego rachunku powierniczego. Deweloper dysponuje wypłaconymi z niego środkami w celu finansowania lub refinansowania przedsięwzięcia (art. 13 ustawy deweloperskiej), ale bank wypłaca je dopiero po kontroli zakończenia etapu.
Kiedy bank wypłaca pierwsze środki z otwartego rachunku?+
Nie wcześniej niż po 30 dniach od zawarcia umowy deweloperskiej i po stwierdzeniu zakończenia danego etapu, w wysokości odpowiadającej procentowi kosztów tego etapu z harmonogramu (art. 16).
Kto płaci za rachunek powierniczy?+
Deweloper. Koszty, opłaty i prowizje za prowadzenie rachunku obciążają dewelopera i nie mogą pomniejszać wpłat nabywcy (art. 14), a koszty kontroli zakończenia etapów także ponosi deweloper (art. 17).
Od czego zależy dostępność kredytu deweloperskiego?+
Od oceny banku: rachunku opłacalności, pozwolenia na budowę, wkładu własnego i zwykle poziomu przedsprzedaży. Konkretne progi ustala każdy bank w swojej polityce kredytowej - porównuj oferty co najmniej dwóch banków.
Sprawdź działkę za darmo
Werdykt, chłonność, marża i konkurencja w okolicy - pierwsza działka za darmo.